

Payer une voiture d’occasion en toute sécurité : chèque, virement, espèces et solutions sécurisées
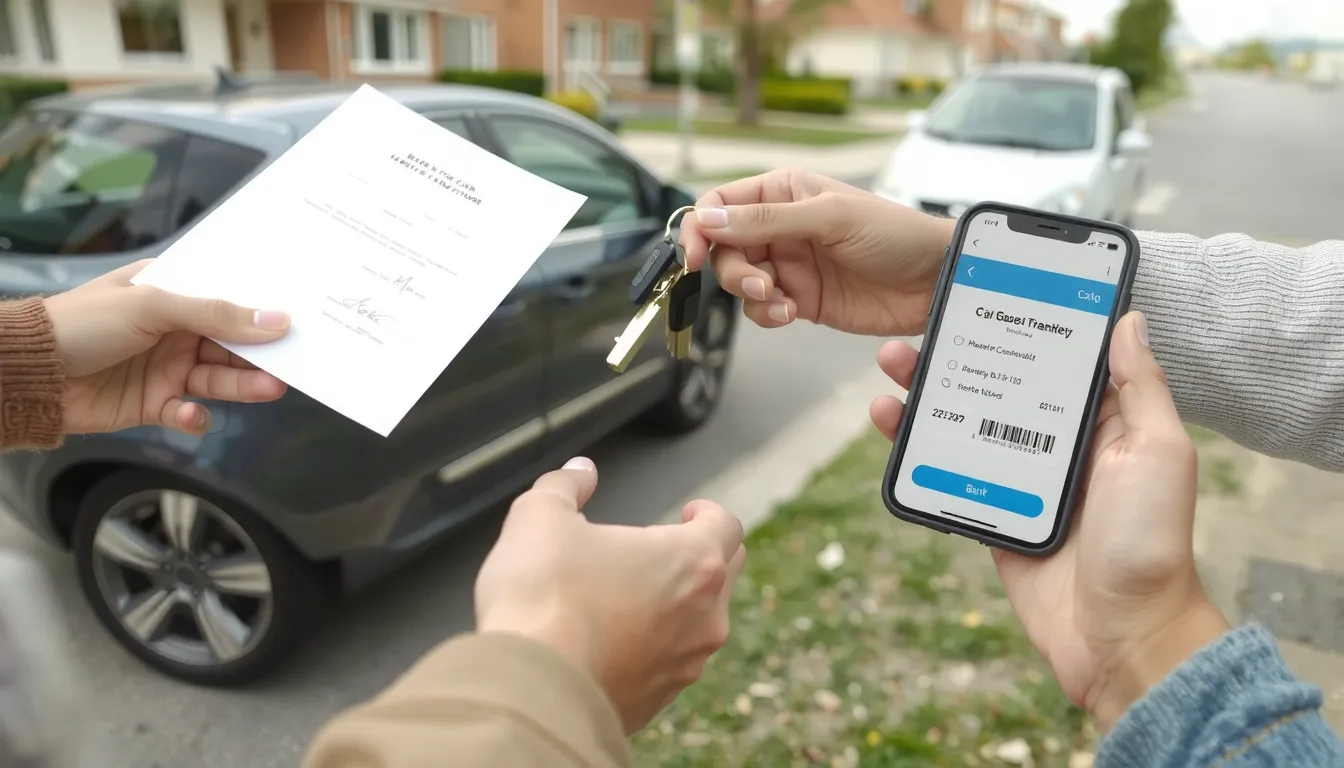
Le paiement sécurisé repose sur le chèque de banque ou un service d’intermédiation.
- Chèque de banque : fonds bloqués, encaissement immédiat.
- Virement SEPA : délai de 48 h avant réception.
- Espèces plafonnées à 1 500 € entre particuliers.
- PayCar ou Leboncoin : fonds sous séquestre avant remise des clés.
- Éviter le chèque classique, risque de chèque en bois.
Comparatif des moyens de paiement pour une voiture d’occasion
| Moyen de paiement | Niveau de sécurité | Délai de réception des fonds | Risque principal |
|---|---|---|---|
| Chèque bancaire classique | Faible | Plusieurs jours | Chèque en bois ou faux |
| Chèque de banque | Élevée | Immédiat | Déplacement en agence obligatoire |
| Virement SEPA | Moyenne | Jusqu’à 48 h | Décalage de réception des fonds |
| Espèces | Faible | Immédiat | Faux billets et plafond légal |
| Service d’intermédiation | Très élevée | Sous séquestre | Aucun si le tiers est fiable |
Chaque mode de paiement présente des avantages et des inconvénients qu’il faut connaître avant de finaliser la vente d’un véhicule d’occasion. Le choix dépend surtout du niveau de confiance entre l’acheteur et le vendeur, et du montant de la transaction.
Le chèque de banque reste la valeur sûre : les fonds sont bloqués par l’établissement émetteur et le délai d’encaissement est quasi nul. Le virement SEPA, bien que courant, impose un délai de 48 h entre l’envoi et la réception effective des fonds, ce qui peut fragiliser la relation entre particuliers.
Le paiement en espèces est immédiat, mais il est plafonné à 1 000 € chez un professionnel et à 1 500 € entre particuliers au-delà duquel une trace écrite est obligatoire. Pour les transactions plus élevées, les services d’intermédiation comme PayCar ou Leboncoin offrent une protection comparable à une mise sous séquestre, en vérifiant la disponibilité des fonds avant la remise des clés.
Payer une voiture d’occasion par chèque : précautions et bonnes pratiques
Le chèque bancaire classique : pourquoi l’éviter entre particuliers
Le chèque bancaire classique est le mode de paiement le moins sécurisé pour l’achat d’un véhicule entre particuliers. Les assureurs le déconseillent formellement, et pour cause : il ne garantit en rien la disponibilité des fonds sur le compte de l’acheteur. Un vendeur qui accepte ce moyen de paiement s’expose à plusieurs risques concrets :
- Risque de chèque en bois : le compte est vide ou insuffisamment approvisionné
- Risque de faux chèque : le document peut être contrefait ou volé
- Aucun fonds garanti : la banque ne bloque pas le montant à l’émission
- Vérification impossible à réception : rien ne confirme la validité du document
- Déconseillé par les assureurs : trop de litiges et de pertes financières
Même si le chèque semble arriver à temps, l’encaissement peut révéler un impayé plusieurs semaines plus tard, laissant le vendeur sans voiture et sans argent. Ce mode de paiement est tout simplement à écarter entre particuliers.
Le chèque de banque : la solution sécurisée
Le chèque de banque fonctionne sur un principe radicalement différent : les fonds sont bloqués par la banque au moment de l’émission. Le montant est prélevé immédiatement sur le compte de l’acheteur et conservé par l’établissement bancaire, qui garantit le paiement au vendeur. Cette sécurité en fait le mode de paiement traditionnel chez les concessionnaires.
Pour vérifier l’authenticité d’un chèque de banque, quelques contrôles simples s’imposent :
- Fonds bloqués par la banque : le montant est réservé dès l’émission
- Authentification possible en agence : la banque émettrice confirme la validité
- Vérifier filigrane au verso : élément de sécurité présent sur tous les vrais chèques
- Contrôler existence de la banque : appeler l’établissement pour confirmer l’émission
- Mode standard chez concessionnaire : la référence pour les transactions importantes
La contrainte principale reste le déplacement en agence bancaire obligatoire pour obtenir ce document. Ce délai protège les deux parties et reste un investissement de temps acceptable face aux garanties offertes. En cas de doute, le vendeur peut accompagner l’acheteur à sa banque pour une vérification immédiate et sans équivoque.
Payer une voiture d’occasion par virement bancaire : ce qu’il faut savoir
Le virement SEPA est le mode de paiement le plus courant chez les concessionnaires. Son principal inconvénient reste le décalage de 48 heures entre l’envoi et la réception effective des fonds sur le compte du vendeur. Ce délai constitue un frein majeur lors d’une vente entre particuliers, où la confiance immédiate est essentielle.
Entre particuliers, le virement bancaire est souvent déconseillé : vous ne maîtrisez pas le moment où le vendeur reçoit l’argent. Si vous choisissez cette option, effectuez le virement 48 heures avant la remise des clés et conservez précieusement la preuve de transaction. Pour un achat auprès d’un professionnel, ce mode de paiement reste fiable et sécurisé, les délais étant parfaitement maîtrisés par le concessionnaire.
Payer une voiture d’occasion en espèces : règles légales et risques
Les plafonds légaux du paiement en espèces
Le paiement en liquide d’une voiture d’occasion semble simple et immédiat, mais il est encadré par des règles strictes qui varient selon le statut du vendeur. Entre particuliers, le plafond est fixé à 1500 € : au-delà, le paiement en espèces devient illégal et sanctionnable.
- 1500 € maximum entre particuliers pour un paiement en liquide
- 1000 € plafond chez un professionnel (concessionnaire ou garage)
- Écrit obligatoire au-delà de 1500 € : la valeur de facture doit être consignée
- Facture obligatoire pour garder une trace écrite de la transaction
Ce seuil de 1500 € est rarement suffisant pour acheter une voiture, même d’occasion. Il faut donc envisager un autre mode de paiement pour la différence, ou vérifier que le montant total reste dans la limite légale.
Les risques du paiement en liquide
Le principal danger du paiement en espèces réside dans le risque de faux billets. Contrairement à un virement ou un chèque, il n’existe aucun recours possible une fois le liquide remis : si un billet est faux, la perte est définitive pour le vendeur.
- Risque de faux billets : un contrôle insuffisant peut coûter cher
- Vérification avec stylo UV : indispensable pour authentifier chaque billet
- Comptage en présence des deux parties avant toute remise de clés
- Photocopie des billets conservée comme preuve de la transaction
- Remise des clés après comptage : jamais avant la fin de la vérification
Pour un achat à 20 000 euros, le paiement en espèces est tout simplement exclu par la loi. Si vous achetez un véhicule à un particulier et que le montant dépasse 1500 €, orientez-vous vers un virement bancaire ou un service d’intermédiation sécurisé pour protéger les deux parties.
Utiliser un service d’intermédiation pour sécuriser son paiement
Face aux risques de faux billets et de virements non confirmés, les plateformes comme Leboncoin ou PayCar proposent une alternative fiable : le paiement sécurisé par un tiers de confiance. Le principe s’inspire de la mise sous séquestre chez un huissier : l’acheteur verse les fonds, qui sont ensuite bloqués sur un compte dédié.
Le vendeur ne perçoit l’argent qu’à la remise des clés, après vérification complète du véhicule. Ce système élimine les délais d’attente de 48 h et les chèques en bois. Il protège les deux parties : l’acheteur est certain que son paiement ne sera débloqué que si la transaction aboutit, et le vendeur obtient une garantie de disponibilité des fonds avant de se séparer du véhicule.
À découvrir aussi
Une fois le paiement bouclé, pensez à la couverture du véhicule : l’assurance d’une voiture d’occasion doit être souscrite dès sa prise de possession, même si elle reste au garage.
Avant de conclure une transaction, mieux vaut connaître les équipements qui peuvent trahir un véhicule d’occasion : un traceur GPS dissimulé se repère en inspectant le châssis.
Pensez aussi à la boîte noire embarquée, qui enregistre les données juste avant et après un choc.
Chez Leboncoin, ce service est gratuit pour le vendeur et l’acheteur est guidé pas à pas. Avec PayCar, des frais fixes s’appliquent pour l’acheteur, mais ils incluent une protection contre les litiges. Un délai de vérification des fonds est systématiquement effectué avant la livraison du véhicule.
Comment éviter les arnaques au paiement d’une voiture d’occasion ?
Les arnaques les plus fréquentes reposent sur les faux chèques et les virements non aboutis. Pour payer ou recevoir un paiement en toute sérénité, appliquez ces règles simples mais essentielles.
- Essayer le véhicule avant tout paiement : ne versez jamais un centime sans avoir conduit la voiture et vérifié son état.
- Vérifier l’identité du vendeur : exigez une pièce d’identité et rapprochez-la du certificat d’immatriculation.
- Authentifier le chèque de banque reçu : appelez la banque émettrice pour confirmer l’existence de la provision et vérifiez le filigrane au verso.
- Attendre 48h pour les virements : ne remettez pas les clés tant que les fonds ne sont pas effectivement crédités sur votre compte.
- Refuser les paiements en ligne : les plateformes type PayPal n’offrent aucune protection pour ce type de transaction.
- Méfiez-vous des paiements en espèces : au-delà de 1500 €, le paiement en liquide est illégal et le risque de faux billets est réel.
- Vérifier les certificats d’authenticité : contrôle technique, certificat de situation administrative et carte grise doivent être authentiques et à jour.
Face à un vendeur pressé qui exige un acompte immédiat ou une transaction express, restez vigilant. Un paiement sécurisé passe toujours par un échange de documents officiels et une traçabilité complète. En cas de doute, privilégiez un service d’intermédiation qui bloquera les fonds jusqu’à la remise effective du véhicule.
Paiement en plusieurs fois et crédit auto pour une voiture d’occasion
Face à un budget contraint, le crédit auto reste la solution la plus utilisée pour financer l’achat d’une voiture d’occasion. Ce mode de financement, souvent proposé par les concessionnaires, offre une grande souplesse : il est possible d’étaler le remboursement sur 1, 2, 5 ans ou plus, selon votre capacité d’endettement.
Concrètement, pour l’acquisition d’un véhicule à 20 000 euros, le crédit auto évite de mobiliser votre épargne et répartit le coût sur la durée. Cette option est particulièrement adaptée pour un achat auprès d’un professionnel, qui peut vous accompagner dans le montage du dossier de financement. Avant de vous engager, comparez les offres pour trouver le taux le plus avantageux et négociez les mensualités en fonction de votre budget. Vérifiez également la possibilité d’un remboursement anticipé sans frais.