

Assurance bris de glace sans franchise : le guide complet pour ne rien payer
Cette garantie prend en charge l’intégralité des vitrages réparés ou remplacés, sans reste à charge.
- L’indemnisation démarre dès le premier euro, sans avance de frais.
- La franchise tombe à 0 €, contrairement à une formule classique.
- Une option dès 1,50 € par mois chez Luko by Allianz Direct.
- Prise en charge des frais bris de glace jusqu’à 100 %.
- Une option souscriptible, activable à la signature ou en cours de contrat.
- À distinguer d’une franchise pare-brise offerte, simple geste commercial.
Qu’est-ce qu’une assurance bris de glace sans franchise ?
Une assurance bris de glace sans franchise est une garantie qui prend en charge l’intégralité des réparations ou remplacements de vitrages, sans reste à charge pour l’assuré. Concrètement, l’indemnisation démarre dès le premier euro, sans avance de frais dans la plupart des contrats partenaires.
La franchise désigne la somme qui reste normalement à votre charge lors d’un sinistre. Avec une formule sans franchise, ce montant tombe à 0 €. Attention à ne pas confondre cette option contractuelle avec une franchise pare-brise offerte, qui relève d’un simple geste commercial du réparateur et non d’une clause de votre contrat.
Il s’agit le plus souvent d’une option souscriptible, activable à la signature ou en cours de contrat selon l’assureur. Son coût reste modeste : comptez par exemple 1,90 € par mois chez Direct Assurance, ou dès 1,50 € par mois chez Luko by Allianz Direct, dont la prise en charge des frais bris de glace atteint 100 %.
Que couvre la garantie bris de glace sans franchise (pare-brise, vitres, lunette, optiques) ?
| Élément vitré couvert | Prise en charge réparation | Prise en charge remplacement | Exclusions fréquentes |
|---|---|---|---|
| Pare-brise | Oui, impact réparable | Oui, fissure étendue | Dégâts de carrosserie |
| Vitres latérales | Selon gravité | Oui | Vandalisme (autre garantie) |
| Lunette arrière | Rare | Oui | Désembueur endommagé seul |
| Toit panoramique | Selon contrat | Oui si verre | Matière non translucide |
| Optiques et clignotants avant | Non | Oui selon contrat | Feux arrière |
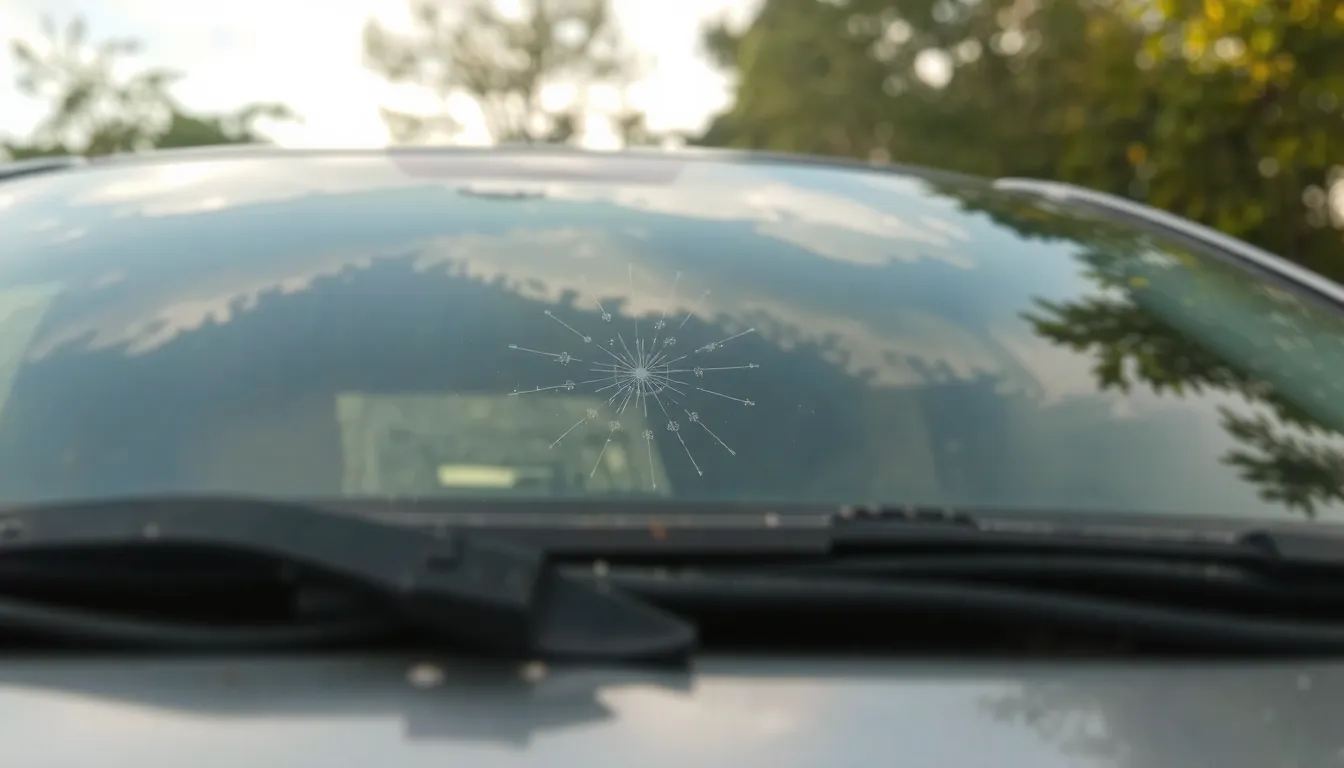
Le pare-brise concentre l’essentiel des déclarations. Il est couvert en réparation lorsqu’un impact reste traitable, et en remplacement si la fissure s’étend. Le bris de glace représente d’ailleurs le 2e sinistre le plus répandu chez les automobilistes, et il pèse 34 % des sinistres auto déclarés chez Direct Assurance. Une facture de remplacement atteint vite 600 €, davantage avec capteurs et caméras.
Les vitres latérales, la lunette arrière et les éléments vitrés de toit (panoramique) sont inclus dès lors qu’ils sont en verre ou en matière translucide. Les optiques de phares avant et les clignotants avant figurent aussi dans de nombreux contrats, mais uniquement en remplacement selon les assureurs.
Ce qui reste hors garantie
Les feux arrière et les dégâts de carrosserie ne relèvent pas du bris de glace. Attention aussi à l’origine du sinistre : un gravillon projeté par un camion relève du bris de glace, tandis qu’un accident ou un acte de vandalisme bascule vers une autre garantie. Avec une formule sans franchise, la prise en charge s’applique dès le premier euro, y compris lorsque le remplacement exige un recalibrage ADAS.
Comment ne pas payer la franchise bris de glace ?
Comment éviter la franchise grâce à une option zéro franchise ou un rachat ?
Pour ne rien débourser lors d’un remplacement de pare-brise, la solution la plus fiable consiste à souscrire une option zéro franchise. Elle se décline en deux temps :
- Souscrire une option zéro franchise dès la souscription du contrat, avec un coût indicatif de 1,90 € par mois.
- Racheter la franchise en cours de contrat, une possibilité offerte par certains assureurs, avec un tarif qui débute parfois à 1,50 € par mois.
- Vérifier les conditions particulières de votre contrat : le montant exact de la franchise bris de glace y est toujours indiqué noir sur blanc.
Une facture de remplacement de pare-brise atteint facilement 600 €, et grimpe davantage lorsque le vitrage intègre des capteurs ou des caméras. Face à ce montant, la franchise bris de glace classique reste une somme non négligeable. L’option zéro franchise, elle, ramène ce reste à charge à 0 €, ce qui explique son succès auprès des conducteurs soucieux de leur budget.
Pourquoi le bris de glace n’entraîne-t-il aucun malus ?
Contrairement à un accident responsable, un sinistre bris de glace ne majore pas le coefficient bonus-malus. Vous pouvez donc faire remplacer votre vitrage sans craindre de voir votre cotisation augmenter l’année suivante.
Ce point est d’autant plus important que le bris de glace est le deuxième sinistre le plus répandu chez les automobilistes, et qu’il représente 34 % des sinistres auto déclarés chez Direct Assurance. Autrement dit, un conducteur sur trois y sera confronté au moins une fois, sans que cela ne pénalise son Bonus à Malus.
Comment souscrire et quelles démarches pour bénéficier d’une assurance bris de glace sans franchise ?
Mettre en place une couverture bris de glace sans franchise repose sur quelques étapes simples, à condition de bien vérifier votre contrat avant de faire réparer quoi que ce soit. Voici les démarches concrètes, du choix de l’offre jusqu’à la prise en charge.
- Comparer les offres : vérifiez exclusions, carences et plafonds d’indemnisation, pas seulement le prix affiché.
- Souscrire l’option en ligne : possible dès la souscription ou en cours de contrat selon l’assureur.
- Contacter l’assureur avant toute réparation : une intervention non déclarée peut entraîner un refus de prise en charge.
- Choisir librement votre réparateur : spécialiste vitrage, garage ou concessionnaire, sauf accord spécifique du contrat.
- Saisir le médiateur en cas de refus : demandez d’abord le motif écrit, puis sollicitez le Médiateur de l’Assurance, gratuitement.
Déclarer le sinistre et organiser la réparation
Dès qu’un impact apparaît sur un pare-brise ou une vitre, contactez votre assureur avant de prendre rendez-vous chez un réparateur. Il vous confirme la prise en charge, le plafond applicable et le réseau de partenaires éventuel.
Vous restez libre de choisir votre professionnel, mais certains contrats imposent un réseau agréé pour garantir le zéro reste à charge. Vérifiez ce point au moment de la souscription pour éviter toute mauvaise surprise.
Ce qu’il faut vérifier avant de souscrire
L’option bris de glace sans franchise coûte généralement une cotisation supplémentaire modeste, souvent inférieure à 2 € par mois. Elle évite d’avancer une facture de remplacement de pare-brise, qui peut atteindre 600 €, davantage encore si le véhicule intègre des capteurs ou un système ADAS à recalibrer.
Contrôlez toujours les exclusions (feux arrière, carrosserie), les plafonds et les éventuelles carences. En cas de refus de garantie, le recours au médiateur reste gratuit et accessible à tout assuré.
Quels sont les avantages et inconvénients d’une formule bris de glace sans franchise ?
| Critère de comparaison | Formule sans franchise | Formule avec franchise classique | Impact concret pour l’assuré |
|---|---|---|---|
| Reste à charge | 0 € sur chaque sinistre | Franchise déduite à chaque fois | Aucune avance de frais |
| Cotisation mensuelle | Dès 1,90 € par mois | Incluse dans la garantie | Surcoût annuel réduit |
| Remplacement pare-brise | Intégralement remboursé | Facture jusqu’à 600 € | Économie immédiate |
| Bonus-malus | Aucun malus appliqué | Aucun malus appliqué | Coefficient préservé |
| Rachat en cours de contrat | Possible selon l’assureur | Non concerné | Renfort sans changer d’offre |
Cette comparaison prend tout son sens si l’on considère la fréquence des sinistres : le bris de glace constitue le 2e sinistre le plus répandu chez les automobilistes. Chez Direct Assurance, il représente même 34 % des sinistres auto déclarés. Pour un conducteur jeune dont l’assurance peut coûter de 900 € à 2 000 € par an, l’option zéro franchise évite qu’une simple fissure ne pèse lourdement sur le budget.
Les avantages concrets au quotidien
L’atout principal reste le zéro reste à charge, en réparation comme en remplacement. Une option souscrite à 1,90 € par mois efface une facture qui peut grimper à 600 € pour un pare-brise, et davantage lorsqu’il faut recalibrer des capteurs d’aide à la conduite. Vous évitez aussi l’avance de frais et l’aggravation rapide d’un petit impact en attendant de pouvoir payer.
Les limites à garder en tête
La contrepartie tient à la cotisation supplémentaire versée chaque mois, y compris les années sans sinistre. Certains contrats plafonnent par ailleurs l’indemnisation, excluent les optiques arrière ou imposent des conditions de carence. Vérifiez systématiquement ces points avant de souscrire, pour que l’option reste réellement avantageuse.