

Que couvre la protection juridique auto : litiges, frais et démarches pris en charge
La protection juridique auto couvre les frais de litige liés à votre véhicule ou à la circulation.
- Elle intervient face à un tiers, pro, ou administration.
- Sont pris en charge les honoraires avocat et expertise.
- Elle couvre les litiges avec garagiste et vices cachés.
- Elle finance la contestation après un accident.
- Elle gère les procédures administratives du véhicule.
- La prise en charge se fait dans la limite des plafonds.
Que couvre la protection juridique auto ?
La protection juridique auto prend en charge les frais liés à un litige concernant votre véhicule ou une situation de circulation. Concrètement, elle intervient dès qu’un désaccord vous oppose à un tiers, particulier, professionnel ou administration. Elle ne se limite donc pas aux accidents : elle couvre aussi les conflits du quotidien, souvent coûteux et difficiles à gérer seul.
- Litiges avec garagiste : malfaçons, surfacturation ou refus de garantie après une réparation.
- Vices cachés à l’achat : véhicule défectueux, litige commercial avec un vendeur.
- Désaccords après accident : contestation de responsabilité ou d’indemnisation.
- Honoraires avocat et expertise : frais de justice, d’expertise et d’huissier.
- Procédures administratives : démarches liées au véhicule couvert (carte grise, retrait de points).
Prenons un exemple concret. Une réparation de parallélisme aggrave une usure anormale des pneus et le garagiste refuse de reconnaître la malfaçon. Sans protection juridique, vous avancez seul les frais d’expertise et d’avocat, qui peuvent atteindre plusieurs centaines, voire milliers d’euros. Avec la garantie, ces honoraires sont pris en charge dans la limite des plafonds prévus au contrat.
Autre cas fréquent : l’achat d’un véhicule d’occasion présentant un vice caché non signalé par le vendeur. La protection juridique finance la constitution du dossier et, si nécessaire, une action en justice pour obtenir réparation.
Enfin, cette garantie couvre les procédures administratives : contestation d’une décision de retrait de points, opposition à une saisie, ou litige sur l’immatriculation. Tous ces frais, souvent sous-estimés par les automobilistes, représentent la vraie utilité de la protection juridique auto.
Quand la garantie protection juridique intervient-elle ?
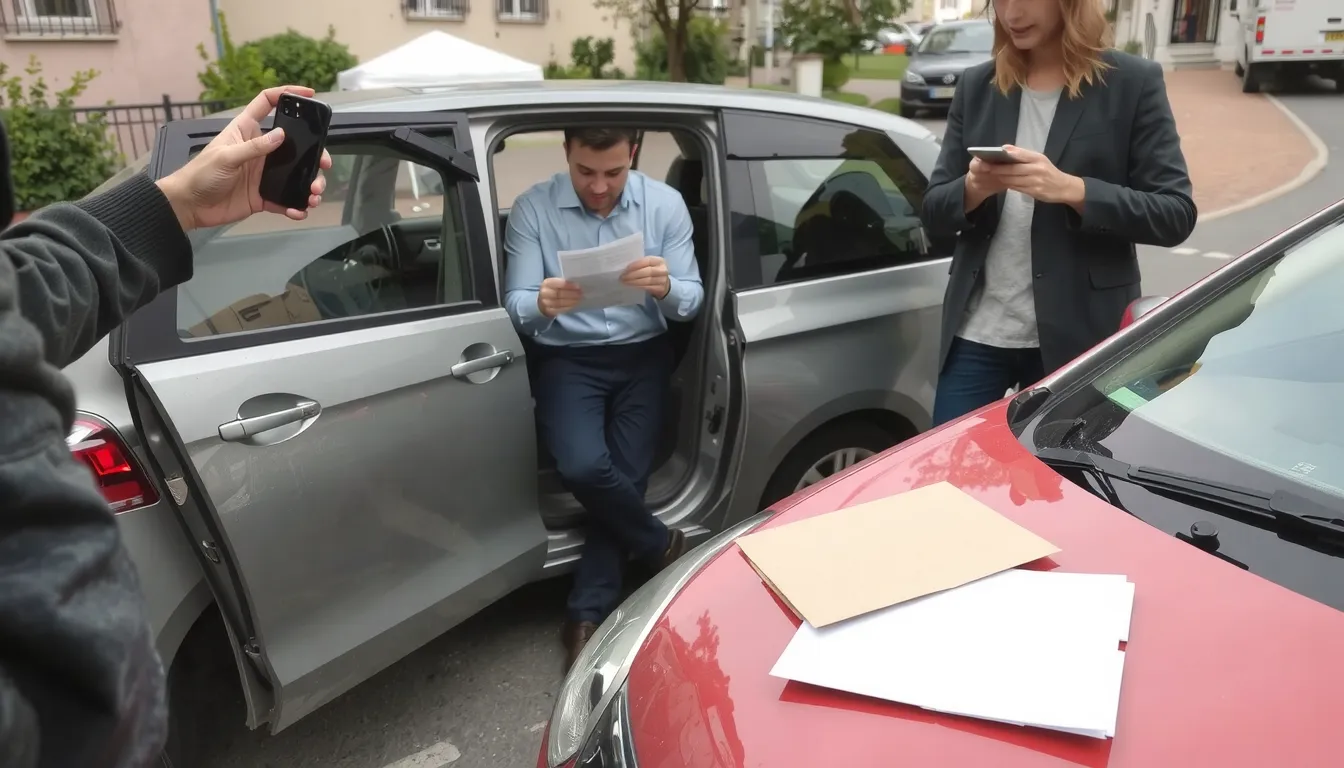
La garantie intervient dès qu’un litige vous oppose à un tiers : un particulier, un professionnel comme un garagiste, ou une administration. Elle couvre aussi les désaccords sur la responsabilité ou l’indemnisation après un accident, ainsi que tout événement non accidentel engageant la responsabilité d’un tiers.
Condition essentielle : le litige doit être postérieur à la souscription. Un conflit déjà connu au moment de signer reste exclu du contrat. Dès que le différend survient, vous devez avertir votre assureur dans le délai contractuel : comptez 5 jours ouvrés chez Matmut et généralement de 5 à 15 jours selon les contrats.
Passé ce délai ou en l’absence de déclaration, l’assureur peut refuser sa prise en charge. Une fois informé, il vérifie que le litige entre bien dans le champ contractuel avant d’ouvrir le dossier.
Qu’est-ce que la protection juridique auto ?
La protection juridique auto est une assurance facultative qui complète la responsabilité civile auto, seule garantie réellement obligatoire pour circuler. Elle ne couvre ni les dommages matériels ni les blessures, mais prend en charge les frais de procédure lorsqu’un litige oppose l’assuré à un tiers : particulier, professionnel ou administration.
Cette garantie peut être souscrite en option d’un contrat auto ou via un contrat autonome. Elle s’applique aux litiges liés au véhicule assuré et aux situations de circulation, à condition que le contrat soit antérieur au différend. Un litige déjà connu au moment de la souscription reste exclu.
Les trois formes de protection juridique auto
- Défense pénale : prise en charge des frais pour réduire la peine encourue après une infraction routière.
- Recours suite accident : action contre un tiers responsable pour obtenir une indemnisation contestée.
- Litiges contractuels : conflits avec un garagiste, un vendeur de véhicule ou un professionnel.
Ce que la garantie ne remplace pas
La protection juridique ne se substitue pas à la responsabilité civile auto. Celle-ci indemnise les victimes d’un accident, tandis que la protection juridique finance la défense des intérêts de l’assuré dans une procédure.
Elle n’intervient pas non plus à la place d’une assurance dommages tous risques pour les réparations du véhicule. Il s’agit de deux garanties distinctes, souvent confondues.
Enfin, elle ne couvre jamais les amendes, le coût d’un test d’haleine ou d’une analyse sanguine. Ces frais relèvent de la procédure pénale et restent à la charge du conducteur.
Quelles sont les limites et exclusions de la garantie ?
La protection juridique auto n’est pas un chèque en blanc. Comme toute garantie d’assurance, elle fonctionne dans un cadre précis : certains litiges ou frais restent à votre charge, et des plafonds s’appliquent. Mieux vaut les connaître avant de compter sur elle.
- Amendes et tests alcool : contraventions, alcootest et prise de sang exclus.
- Litiges antérieurs à la souscription : un conflit déjà né n’est jamais couvert.
- Fausses déclarations intentionnelles : toute déclaration mensongère annule la prise en charge.
- Seuil de préjudice non atteint : sous un montant fixé au contrat, aucun remboursement.
- Plafonds par type de frais : honoraires, expertise et justice plafonnés séparément.
Un délai de carence possible à la souscription
Certains contrats prévoient un délai de carence de plusieurs mois avant que la garantie ne s’active. Concrètement, un litige survenu pendant cette période ne sera pas pris en charge, même s’il est déclaré ensuite. Vérifiez ce point dans vos conditions générales : il conditionne l’utilité réelle de l’option la première année.
Des plafonds qui varient selon le contrat
Le remboursement est encadré par un plafond global par litige, et souvent par des sous-plafonds pour les honoraires d’avocat, l’expertise ou les frais d’huissier. Une fois le plafond atteint, le surplus reste à votre charge. Le seuil d’intervention joue aussi : en dessous d’un certain montant de préjudice, la garantie ne se déclenche pas, car la procédure coûterait plus cher que le litige lui-même.
La protection juridique auto est-elle obligatoire ?
Non, la protection juridique auto n’a rien d’obligatoire. C’est une garantie facultative que vous êtes libre de souscrire ou non. Seule la responsabilité civile auto, aussi appelée garantie au tiers, est imposée par la loi à tout conducteur.
Attention toutefois : cette garantie se retrouve parfois incluse automatiquement dans certains contrats, notamment haut de gamme. Si c’est le cas, elle doit être clairement identifiée dans vos conditions particulières. Vérifiez ce point, car une protection juridique intégrée ne se cumule pas avec une option souscrite à côté.
Dans la majorité des offres, elle apparaît en option payante sur les formules intermédiaires et tous risques. Son coût reste généralement modeste au regard des frais de justice qu’elle peut couvrir. À vous de juger si le risque de litige justifie cette dépense.
Comment faire appel à la protection juridique auto ?
Déclarer le litige à son assureur
- Informer dans le délai contractuel : de 5 à 15 jours en général, 5 jours ouvrés chez Matmut.
- Rassembler les preuves du litige : constats, devis, factures et échanges écrits.
- Vérifier que le litige entre dans le champ du contrat : l’assureur le confirme après étude.
En cas de désaccord avec l’assureur
Si votre assureur refuse de prendre en charge le litige ou gère mal le dossier, vous n’êtes pas sans recours. La première étape consiste à demander une seconde lecture du dossier par le service protection juridique, en joignant tous les éléments qui justifient selon vous l’intervention de la garantie.
En l’absence de solution, vous pouvez saisir un arbitre ou le président du tribunal judiciaire du lieu de votre domicile. Cette procédure, prévue par le Code des assurances, permet de trancher rapidement le désaccord sans engager un procès au fond.
Pensez également à vérifier si votre contrat prévoit une garantie libre choix de l’avocat : dans ce cas, vous restez maître de la désignation de votre conseil, même si l’assureur propose le sien.
À découvrir aussi
Lorsqu’un litige vous oppose à votre assureur, d’autres garanties méritent votre attention. En cas de désaccord sur les circonstances d’un accident, la boîte noire automobile enregistre les données critiques avant et après le choc, que seules les autorités peuvent consulter.
Un litige peut aussi naître d’une décision administrative, comme une mise en fourrière : le barème de la police municipale détaille les frais d’enlèvement et de garde.
Quelles prestations fournit la protection juridique auto ?
La garantie commence par un service d’information juridique par téléphone : des juristes vous éclairent sur vos droits et vous orientent avant toute démarche. Vient ensuite le règlement amiable, où l’assureur négocie directement avec la partie adverse pour obtenir une solution sans procédure.
Si le désaccord persiste, la défense pénale prend le relais pour vous assister face à une infraction et tenter de réduire la sanction encourue. Un recours judiciaire peut alors être engagé, avec une action en justice lorsque l’amiable échoue.
Point essentiel : le libre choix de votre avocat est garanti par le Code des assurances, vous n’êtes donc pas obligé de travailler avec le conseil imposé par l’assureur.