

Assurance auto contre le feu : indemnisation, garantie incendie et recours sans couverture
La garantie incendie est facultative : seule la responsabilité civile est obligatoire.
- Sans garantie incendie, aucune indemnisation pour votre véhicule.
- Déclaration à l’assureur sous 5 jours ouvrés.
- Véhicule détruit : résiliation automatique du contrat.
- Émeutes ou attroupements : responsabilité de l’État engagée.
- Infraction pénale avec auteur inconnu : recours possible via la CIVI.
- Expertise sous 15 jours, véhicule classé VEI si irréparable.
Comment se faire indemniser après un incendie de voiture
Les étapes de la déclaration et de l’expertise après un feu de véhicule
Un incendie de voiture déclenche une procédure précise. La déclaration à l’assureur doit intervenir dans un délai de 5 jours ouvrés après la découverte du sinistre, conformément à l’article L113-2 du Code des assurances.
- Déclarer sous 5 jours ouvrés auprès de votre assureur, par écrit ou en ligne.
- Déposer plainte au commissariat ou à la gendarmerie si l’origine est malveillante.
- Transmettre photos et PV de dépôt de plainte pour appuyer le dossier.
- Laisser l’expert mandaté évaluer le véhicule, l’assureur prenant les frais à sa charge.
- Accepter ou contester l’offre d’indemnisation selon le montant proposé.
Véhicule classé VEI ou épave : conséquences sur l’indemnisation
L’expert mandaté par l’assureur intervient généralement dans les 15 jours suivant la déclaration. Si le véhicule est jugé irréparable, il est classé VEI (véhicule économiquement irréparable) ou épave, et l’indemnisation repose alors sur sa valeur de remplacement. Si les réparations restent possibles, les frais sont pris en charge dans la limite du contrat.
Le contrat est résilié automatiquement lorsque le véhicule est détruit. Un remboursement du trop-perçu de cotisations peut alors être réclamé.
Que faire sans garantie incendie : recours et CIVI
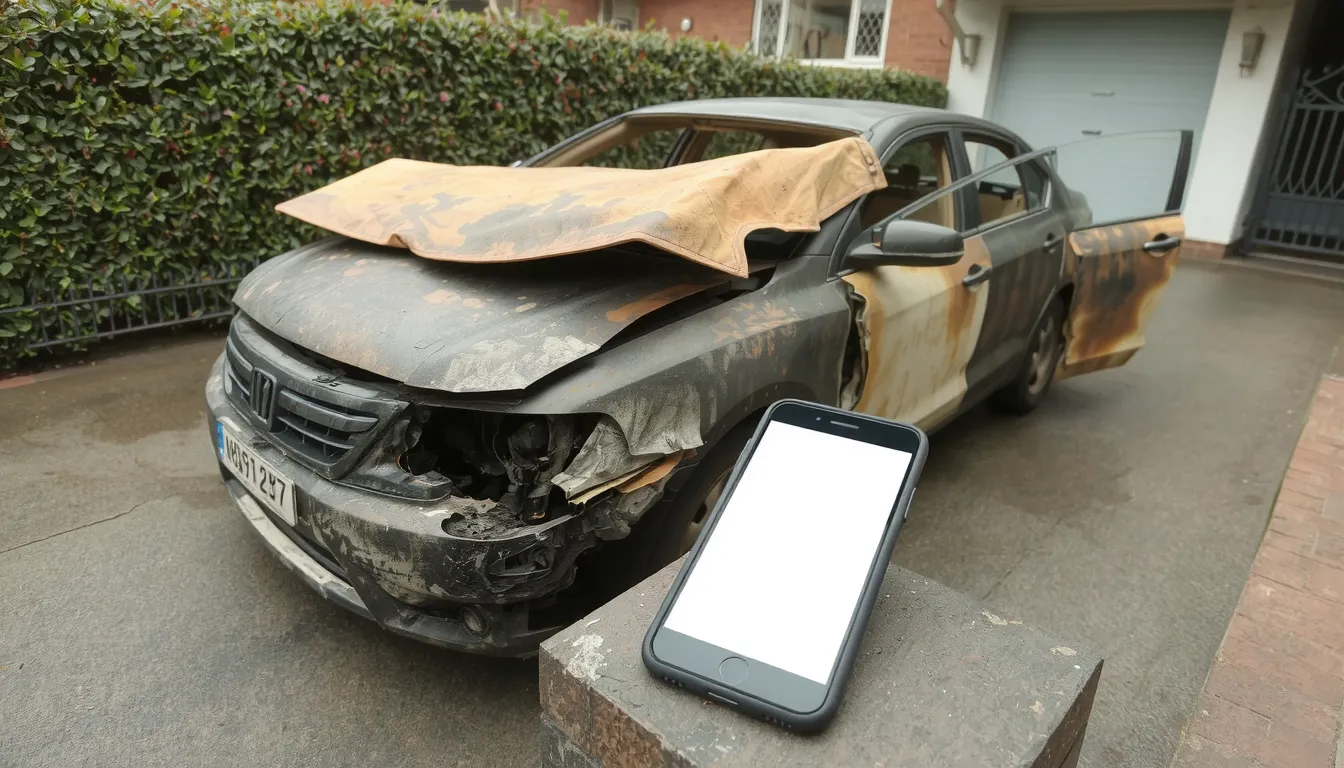
Si votre contrat ne prévoit pas la garantie incendie, l’assureur ne vous indemnisera pas pour votre propre véhicule, car la responsabilité civile obligatoire ne couvre que les dommages causés aux tiers. Une seule exception existe : si votre voiture a brûlé lors d’émeutes ou d’attroupements, l’article L.211-10 du Code de la sécurité intérieure engage la responsabilité de l’État, qui peut être amené à vous dédommager.
Autre piste, la CIVI (Commission d’indemnisation des victimes d’infractions) peut intervenir lorsque l’incendie résulte d’une infraction pénale et que l’auteur reste inconnu ou insolvable. Le plafond de ressources est fixé à 28 599 € par an pour une personne seule, soit 2 058 € par mois. L’indemnisation maximale versée par la CIVI s’élève à 4 602 €.
Enfin, si votre véhicule est détruit, le contrat est résilié automatiquement et un remboursement du trop-perçu de cotisations peut être demandé. Pour les sinistres impliquant un tiers identifié, une action civile ou une plainte reste le meilleur moyen d’obtenir réparation.
Qu’est-ce que la garantie incendie auto ?
La garantie incendie auto est une garantie facultative, autrement dit elle n’a rien d’obligatoire. Seule la responsabilité civile doit être souscrite pour rouler légalement. Cette garantie protège votre véhicule lorsqu’il prend feu, que l’origine soit accidentelle (court-circuit, foudre, surchauffe moteur) ou malveillante (vandalisme, acte criminel).
Dans la pratique, elle est incluse dans les formules tous risques, ce qui explique pourquoi de nombreux conducteurs en bénéficient sans le savoir. Si vous avez souscrit une formule au tiers, il faut généralement l’ajouter en option payante. Vérifiez la composition exacte de votre contrat, car chaque assureur organise ses garanties différemment.
Une limite importante : l’incendie volontaire provoqué par l’assuré lui-même est toujours exclu. L’assurance couvre le sinistre subi, pas celui que l’on déclenche intentionnellement. En cas de doute sur votre couverture, un appel à votre assureur suffit pour clarifier votre situation avant tout sinistre.
Déclaration du sinistre à l’assurance auto
Même si vous n’avez pas souscrit la garantie incendie, vous devez déclarer le sinistre à votre assureur. Cette obligation figure à l’article L113-2 du Code des assurances. Le non-respect de ce délai peut entraîner une réduction d’indemnité, voire un refus de prise en charge si l’assureur prouve que le retard lui a causé un préjudice.
Le délai légal est de 5 jours ouvrés à compter de la découverte des faits. Ce compteur démarre le lendemain du constat, week-ends et jours fériés exclus. Si l’incendie a détruit vos papiers, mentionnez-le dans la déclaration : l’assureur ne peut pas vous sanctionner pour un document détruit par le sinistre lui-même.
Les pièces à joindre au dossier
Constituez un dossier complet dès le premier envoi. Un dossier incomplet rallonge le traitement et peut vous faire perdre plusieurs semaines. Voici les éléments à réunir :
- Respecter les 5 jours ouvrés : point de départ, la date de découverte du feu.
- Joindre le PV de plainte : obligatoire si l’origine est malveillante ou suspecte.
- Photos du véhicule : avant, pendant et après l’incendie si vous en disposez.
- Déclarer via l’espace personnel : formulaire en ligne ou courrier recommandé.
- Conserver l’accusé réception : preuve du dépôt dans les délais impartis.
Déclaration en ligne ou par courrier
La plupart des assureurs proposent un espace personnel pour déclarer un sinistre en quelques clics. Vous y téléchargez les photos et le PV de plainte. Si vous choisissez le courrier, envoyez-le en recommandé avec accusé de réception et gardez une copie de chaque pièce.
Ne négligez jamais l’accusé de réception : c’est lui qui prouve que vous avez respecté le délai de 5 jours ouvrés. En cas de litige sur la date, c’est votre seule protection.
Montant et calcul de l’indemnisation
Le montant versé par l’assureur repose sur la valeur de remplacement à dire d’expert (VRADE). Cette valeur ne correspond pas au prix payé à l’achat : elle reflète ce que vaut réellement votre véhicule sur le marché au jour du sinistre. L’expert mandaté par l’assureur s’appuie généralement sur la cote Argus, puis ajuste selon le kilométrage, l’état général et les options.
La franchise incendie prévue au contrat est ensuite déduite de cette estimation. Certaines formules proposent une option valeur à neuf qui rembourse la valeur d’achat pendant 24 mois, voire 48 mois selon les assureurs. Au-delà de cette période, une majoration de 30 % de la valeur à dire d’expert peut s’appliquer pour compenser la décote.
| Situation du véhicule | Base de calcul appliquée | Impact franchise et options |
|---|---|---|
| Véhicule réparable | Frais de réparation estimés | Franchise déduite du montant |
| Véhicule irréparable (VEI) | VRADE selon cote Argus | Franchise et option valeur à neuf |
| Moins de 24 mois | Valeur d’achat (option) | Franchise réduite ou nulle |
| Au-delà de 48 mois | VRADE majorée de 30 % | Franchise contractuelle standard |
Bon à savoir : si le véhicule est irréparable, l’assureur indemnise la valeur de remplacement, pas les réparations. Si vous refusez l’offre, vous pouvez solliciter une contre-expertise à vos frais pour contester le montant proposé.
Garanties facultatives et assurance tous risques
Seule la responsabilité civile est légalement obligatoire pour rouler. Elle couvre les dommages causés aux tiers, mais jamais votre propre véhicule. Pour être protégé contre le feu, il faut donc souscrire une garantie incendie, qui reste entièrement facultative.
Cette garantie s’ajoute le plus souvent dans une formule tous risques, qui combine la responsabilité civile et plusieurs protections optionnelles. La composition exacte varie d’un assureur à l’autre. On y retrouve généralement le vol, l’incendie, les dommages tous accidents et le bris de glace.
D’autres options peuvent renforcer le contrat : défense pénale et recours, assistance ou garantie du conducteur en cas de blessures. Vérifiez toujours les exclusions avant de signer, notamment l’incendie volontaire provoqué par l’assuré lui-même, qui n’est jamais indemnisé.
Causes et origines d’un feu de véhicule
La cause la plus fréquente d’un feu de voiture reste le court-circuit électrique, souvent lié à un faisceau abîmé ou à un montage accessoire mal isolé. Viennent ensuite la fuite de carburant qui s’enflamme au contact d’un moteur chaud, la surchauffe moteur et, plus rarement, la foudre. Ces incidents peuvent survenir même sur un véhicule entretenu.
Les actes de malveillance représentent toutefois une part importante des départs de feu. Les pompiers sont intervenus 45 000 fois pour des voitures incendiées sur une année, un chiffre qui illustre l’ampleur du phénomène, notamment en zone urbaine.
Distinguer l’origine du sinistre est déterminant pour l’indemnisation. Un incendie volontaire commis par un tiers constitue un délit puni de 10 ans d’emprisonnement et de 150 000 € d’amende. En revanche, si l’assuré a lui-même provoqué le feu, la garantie incendie est totalement exclue.