

Assurance tiers bris de glace : couverture, déclaration et franchise
Une assurance au tiers simple ne couvre pas le bris de glace, il faut une formule tiers étendu.
- La garantie bris de glace est incluse dès la formule intermédiaire, ou tiers étendu.
- Certains assureurs l’intègrent, d’autres la proposent en option payante.
- La couverture peut se limiter au pare-brise, lunette arrière et glaces latérales.
- Optiques de phares et rétroviseurs sont parfois exclus du périmètre.
- Vérifiez les conditions particulières avant de souscrire le contrat.
Comment déclarer un bris de glace à son assurance auto
Un éclat dans le pare-brise, une vitre latérale fissurée, et une seule question : que faire dans les heures qui suivent ? La déclaration est une étape simple, mais elle obéit à des règles précises. Voici comment structurer votre démarche pour éviter tout refus d’indemnisation.
Vous devez d’abord constater le sinistre sous 5 jours ouvrés après la découverte du dommage. Ce délai court à partir du moment où vous repérez l’impact ou la fissure, et non de la date à laquelle le dommage s’est réellement produit. Passé ce cap, l’assureur peut légitimement refuser de prendre en charge la réparation.
- Déclaration sous 5 jours ouvrés : point de départ à la découverte du dommage.
- Contact d’un réparateur partenaire : prise en charge directe des démarches administratives.
- Avance de frais puis remboursement : vous payez, l’assureur vous rembourse ensuite.
- Délai de paiement de 20 jours : versement après votre avance de frais.
- Délai porté à 30 jours : si le règlement se fait par carte bancaire.
Le choix du réparateur change tout en matière de confort. En passant par un réseau partenaire de votre assureur, ce dernier transmet souvent l’information directement au garage, ce qui supprime la plupart des formalités de votre côté.
Pensez enfin à conserver votre constat et toute preuve de déclaration. Une simple photo de l’impact, lisible et bien cadrée, suffit généralement à compléter votre dossier et à accélérer la validation de la prise en charge.
La garantie bris de glace est-elle incluse dans l’assurance au tiers
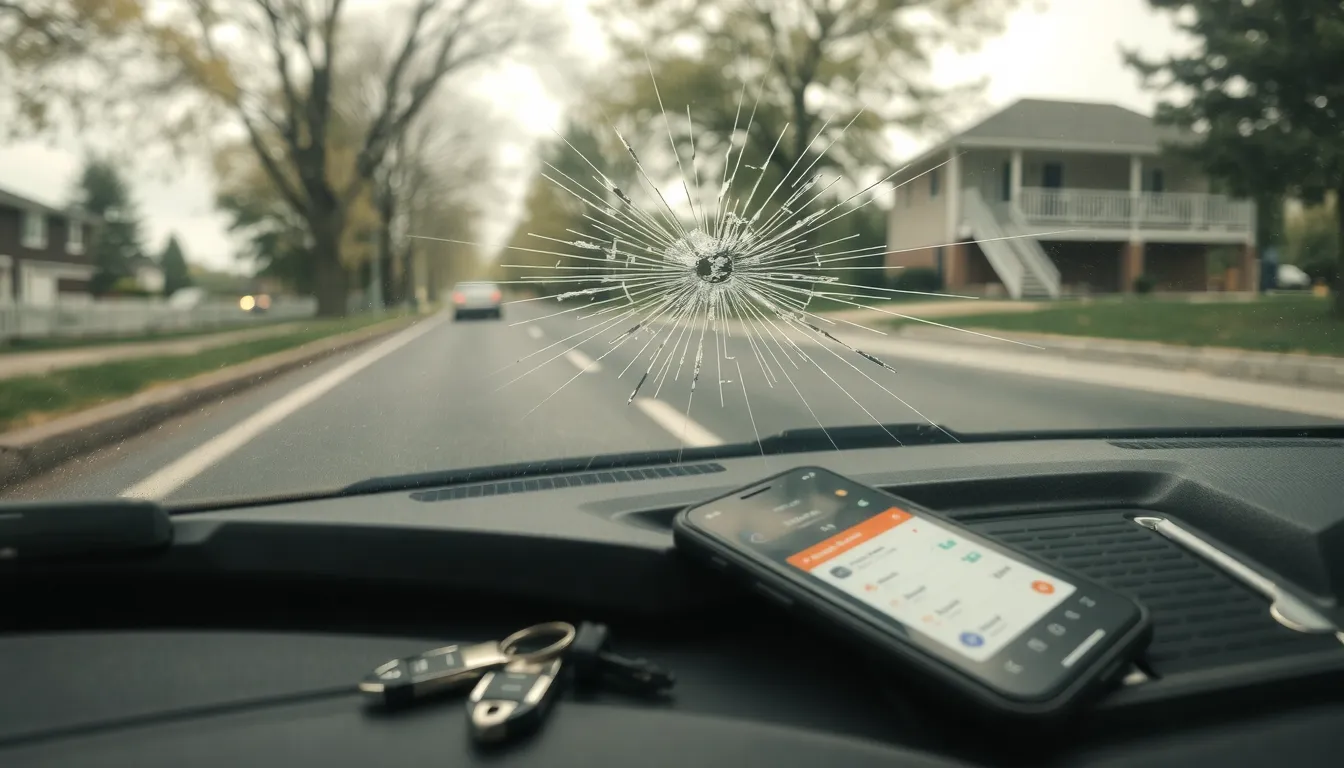
La réponse est claire : une assurance au tiers simple ne couvre pas le bris de glace. Cette formule minimale se limite à la responsabilité civile, qui indemnise uniquement les dommages causés à un tiers. Si votre pare-brise se fissure ou si une vitre latérale se brise, les réparations resteront entièrement à votre charge.
En revanche, la garantie bris de glace est incluse dès la formule intermédiaire, souvent appelée tiers étendu. Ce contrat associe la responsabilité civile à plusieurs garanties optionnelles, dont le bris de glace, parfois le vol ou l’incendie. La couverture devient donc effective sans avoir à souscrire une formule tous risques, généralement plus onéreuse.
Certains assureurs comme BPCE Assurances intègrent cette garantie dès leur formule intermédiaire, tandis que d’autres la proposent uniquement en option payante. Le périmètre varie aussi : certains contrats limitent la prise en charge au pare-brise, à la lunette arrière et aux glaces latérales, excluant les optiques de phares ou les rétroviseurs. Vérifiez toujours les conditions particulières avant de souscrire.
Franchise bris de glace et reste à charge selon votre contrat
Franchise absolue et franchise relative : quelle différence
La franchise correspond à la somme qui reste à votre charge lors d’un sinistre bris de glace. Elle est précisée noir sur blanc dans les conditions particulières de votre contrat, ce qui vous permet de la connaître avant même de déclarer le moindre impact.
On distingue deux mécanismes. La franchise absolue est une somme fixe déduite de l’indemnité versée par l’assureur, quel que soit le montant des réparations. La franchise relative, elle, ne s’applique que dans certaines situations prévues au contrat, ce qui peut aboutir à une indemnisation intégrale si le montant des dommages reste sous un seuil défini.
Le reste à charge dépend donc directement de votre formule. Pour une même réparation de pare-brise, deux assurés peuvent payer des montants très différents : tout dépend du contrat signé et de l’assureur choisi. Pensez à vérifier ce point avant de souscrire, car une franchise élevée réduit fortement l’intérêt de la garantie.
Réparation d’un impact inférieur à une pièce de 2 euros
Un petit éclat ne justifie pas toujours un remplacement complet du pare-brise. Voici comment cela fonctionne :
- Impact sous une pièce de 2 euros : réparable chez un professionnel comme Carglass
- Hors champ de vision : condition indispensable pour envisager la réparation
- Éligible à la réparation : prise en charge possible par l’assureur selon le contrat
- Évite le remplacement : économie de temps et reste à charge souvent réduit
La réparation d’un impact coûte généralement moins cher qu’un remplacement, et certains contrats prévoient même une franchise réduite ou nulle dans ce cas. Un réflexe simple : faire examiner l’impact rapidement par un professionnel avant qu’il ne se propage.
Quels éléments sont couverts par la garantie bris de glace
La garantie bris de glace ne couvre pas uniquement le pare-brise. Selon votre contrat, elle peut s’étendre à plusieurs éléments vitrés du véhicule. Voici ce que vous devez vérifier dans vos conditions particulières.
| Élément du véhicule | Couverture systématique | Couverture variable selon assureur |
|---|---|---|
| Pare-brise | Oui | Non |
| Lunette arrière | Oui | Non |
| Glaces latérales | Oui | Non |
| Toit vitré fixe ou ouvrant | Non | Oui |
| Optiques de phare et clignotants avant | Non | Oui |
| Rétroviseurs extérieurs | Non | Oui |
| Feux arrière | Non | Oui |
Le pare-brise, la lunette arrière et les glaces latérales constituent le socle de la garantie. Ces trois éléments sont couverts dans la quasi-totalité des contrats proposant l’option bris de glace.
En revanche, les toits vitrés, les optiques de phare, les rétroviseurs extérieurs et les feux arrière ne sont pas systématiquement inclus. Certains assureurs les intègrent, d’autres les excluent totalement ou limitent la prise en charge à certaines conditions.
Prenons un exemple concret : un impact réparable dont la taille est inférieure à une pièce de 2 euros et situé hors du champ de vision du conducteur peut être pris en charge par un réparateur agréé comme Carglass. Ce type d’intervention évite le remplacement complet du pare-brise.
Avant de souscrire, lisez attentivement la liste des éléments garantis. Une couverture limitée au pare-brise, à la lunette arrière et aux glaces latérales est fréquente dans les formules d’entrée de gamme.
Le bris de glace entraîne-t-il un malus sur votre bonus
Bonne nouvelle : un bris de glace n’entraîne aucun malus dans la grande majorité des cas. Ce sinistre est considéré comme non responsable, car vous n’avez provoqué aucun accident impliquant un tiers. Votre coefficient bonus-malus (CRM) reste donc inchangé après l’indemnisation.
Concrètement, votre bonus continue de progresser normalement à chaque année sans sinistre responsable. Un impact de gravillon sur le pare-brise, une lunette arrière fissurée ou une vitre latérale brisée lors d’un stationnement ne pèsent pas sur votre cotisation future.
Attention toutefois : certains contrats haut de gamme prévoient une clause de franchise majorée en cas de sinistres répétés. Si vous déclarez plusieurs bris de glace sur une même période, votre assureur peut appliquer une franchise plus élevée, voire refuser le renouvellement. Vérifiez ce point dans vos conditions générales.
Quel délai pour déclarer un bris de glace à son assureur
Vous disposez de 5 jours ouvrés pour déclarer un bris de glace à votre assureur. Ce délai court à partir de la découverte du dommage, et non de sa date réelle, ce qui est utile si vous constatez l’impact plusieurs jours après les faits.
Ne tardez pas : agir rapidement facilite la prise en charge et limite les risques de contestation du dossier. Passé ce délai, votre assureur peut réduire son indemnisation ou la refuser si le retard lui cause un préjudice.
La déclaration se fait généralement par téléphone, via l’application de votre assureur ou auprès du réseau agréé. Un réparateur partenaire, comme un centre Mondial Pare-Brise ou Carglass, peut gérer les démarches administratives à votre place.
Peut-on ajouter l’option bris de glace à un contrat au tiers
Oui, il est tout à fait possible d’ajouter la garantie bris de glace à une assurance au tiers. La plupart des compagnies proposent cette option à la carte, que ce soit lors de la souscription ou plus tard, par avenant au contrat. L’ajout se fait généralement sans difficulté et peut prendre effet rapidement.
En combinant la responsabilité civile et l’option bris de glace, vous obtenez ce que l’on appelle un contrat au tiers étendu. Cette formule intermédiaire offre une protection élargie sans souscrire une assurance tous risques, souvent plus coûteuse. D’autres options comme le vol ou l’incendie peuvent aussi être ajoutées selon les compagnies.
Le contenu des garanties varie toutefois fortement d’un assureur à l’autre. Certains limitent la couverture au pare-brise, à la lunette arrière et aux vitres latérales, tandis que d’autres incluent aussi les optiques de phares ou le toit ouvrant. Avant de souscrire, comparez les offres : le tiers étendu reste une alternative avantageuse face au tous risques pour un véhicule ancien.